
Compétence IA pour Sage 100 · avec notre connecteur MCP
Sage 100 : accélérez votre clôture comptable grâce à l'IA
Une compétence complémentaire à Sage 100, pour Claude, Mistral et Copilot. Elle exploite notre connecteur MCP, qui lit vos données Sage 100 et peut désormais y écrire, et y ajoute une méthode de clôture : quoi contrôler, dans quel ordre, et comment présenter le résultat. Pour les comptables et les directeurs financiers.


L'ambition
Être accompagné, dans votre comptabilité au quotidien et pour votre clôture
-
1
Au quotidien
Un compte d'attente qui gonfle, un fournisseur facturé deux fois, une facture non transférée en comptabilité : vous le voyez dans la semaine, pas trois mois plus tard.
-
2
Des clôtures plus rapides
Les contrôles sont passés en quelques minutes. Vous recevez une liste d'anomalies, chiffrées, avec les pièces concernées et l'écriture qui corrigerait.
-
3
Des clôtures plus fréquentes
Si vous ne clôturez qu'une fois par an, la compétence prépare une situation mensuelle ou trimestrielle : stock, provisions, congés payés, factures non parvenues.
Le contexte
L'accès aux données, plus une méthode
Le connecteur MCP pour Sage 100 ouvre un accès à votre comptabilité et à votre gestion commerciale. Avec lui, l'IA peut lire une balance, un grand livre, un journal, une facture. Elle peut aussi, désormais, écrire dans Sage 100, après votre validation.
Mais lire n'est pas clôturer. Une clôture suit un ordre, connaît des pièges, compare des sources entre elles. C'est le rôle de la compétence : une méthode écrite une fois, que l'IA applique chaque fois qu'on lui demande de préparer un arrêté.
Connecteur MCP
L'accès
Lit Sage 100, comptabilité et gestion commerciale. Écrit, après validation.
Compétence de clôture
La méthode
Sait quoi contrôler, dans quel ordre, et comment le présenter.
Dans Claude, Mistral ou Copilot
Un dossier de clôture
Contrôles, anomalies chiffrées, écritures proposées, pièces à obtenir.
Nouveauté
Le connecteur écrit maintenant dans Sage 100
Jusqu'ici, le connecteur ne faisait que lire. Il peut désormais écrire : des écritures comptables et des documents de gestion commerciale. Pour la clôture, cela veut dire que les opérations diverses proposées par la compétence peuvent être passées dans Sage 100 sans ressaisie.
Rien n'est écrit sans validation. L'assistant présente les écritures ; une personne les valide ; le connecteur les passe.
Une compétence se personnalise
La compétence est un ensemble de fichiers texte, lisibles par un comptable. Rien n'est figé : on y ajoute votre seuil de signification, vos journaux, les écritures d'inventaire que passe votre cabinet, un contrôle propre à votre activité, la présentation attendue par votre direction. On peut aussi en retirer ce qui ne vous concerne pas.
Ce qu'est une compétence, d'où vient l'idée et ce que nous construisons d'autre : voir la page Compétences (skills) pour Sage 100.
Spécialisée
Notre compétence connaît Sage 100
Une méthode de clôture générale ne suffit pas. Il faut savoir comment Sage 100 range les données, et où il peut induire en erreur. La compétence le sait. Quelques exemples :
- Une facture payée est une facture lettrée. Le montant réglé affiché en gestion commerciale ne prouve rien ; seul le lettrage compte.
- Les à-nouveaux se vérifient. Ils doivent égaler les soldes de clôture de l'exercice précédent. Un exercice modifié après leur génération se repère.
- Les journaux de situation sont à part. Ils ne doivent pas être mouvementés, ni typés comme un journal général.
- L'exercice vient du dossier, pas du calendrier. La compétence précise toujours « exercice 2026 » ou « année civile 2026 ».
- Le stock se lit par dépôt. Un article peut être en rupture dans un dépôt et en surstock dans un autre.
- Les étapes de Sage ont un ordre. Valider les factures, mise à jour comptable, inventaire, clôture de période : la compétence dit lesquelles restent à faire.
Deux scénarios : la comptabilité seule, ou avec la gestion commerciale
Avant de contrôler, la compétence regarde comment le dossier est tenu. Elle le fait flux par flux, car beaucoup d'entreprises facturent leurs ventes en gestion commerciale et saisissent leurs achats directement en comptabilité. Ce choix change la façon de contrôler.
Scénario 1
Comptabilité seule
La comptabilité est la seule source. Le risque principal est l'oubli : une facture jamais saisie, que rien ne signale. La compétence le cherche par d'autres moyens.
- Fournisseurs habituels sans facture sur le mois
- Charges fixes attendues et absentes
- Pièces datées après l'arrêté qui concernent la période
- Stock : inventaire fourni par vous, ou estimé par le taux de marge
Scénario 2
Comptabilité et gestion commerciale
Les documents commerciaux disent ce qui s'est passé ; la comptabilité doit en être le reflet. Le risque principal est le doublon ou le décalage entre les deux. La compétence rapproche les sources.
- Chiffre d'affaires facturé et chiffre d'affaires comptabilisé, mois par mois
- Factures non transférées en comptabilité
- Livraisons et réceptions non facturées
- Stock à date, stocks négatifs, coûts et marges anormaux
Les contrôles
Près de soixante-dix contrôles, en dix familles
Ils sont passés dans cet ordre, parce que chacun dépend du précédent : inutile de contrôler la TVA sur les encaissements tant que le lettrage n'est pas fiable.
- IntégritéJournaux équilibrés, comptes absents du plan, écritures encore modifiables, période complètement saisie.
- À-nouveauxReprise des soldes de l'exercice précédent, résultat à affecter, extournes d'ouverture.
- Rattachement à la périodeFactures non parvenues, factures à établir, charges et produits constatés d'avance.
- Tiers et lettrageSoldes de sens anormal, pièces anciennes non lettrées, crédits non affectés, créances douteuses.
- TVAUne liquidation par période, TVA liquidée et décaissée, autoliquidation, crédit reporté.
- Trésorerie et attenteComptes d'attente et virements internes soldés, caisse jamais créditrice, banques.
- Social et fiscalPaie passée chaque mois, organismes sociaux, congés payés, impôt sur les sociétés.
- Gestion commercialeFactures non comptabilisées, livraisons et réceptions non facturées, dates invraisemblables.
- Stock et margesStocks négatifs, prix de revient faussés, stocks dormants, retours non avoirés, remises de fin d'année.
- Revue et inventaireÉcarts avec l'an dernier, écritures atypiques, doublons de factures, écritures d'inventaire à reproduire.
Un verdict pour chaque contrôle
Chaque contrôle se conclut par un verdict, et chaque anomalie par un montant, les pièces concernées, la conséquence et l'action à mener. Les anomalies sont classées par gravité : bloquante, majeure, mineure.
Ce qui ne peut pas se vérifier dans Sage 100 est dit comme tel. Un relevé bancaire, une déclaration déposée, un inventaire physique : la compétence demande la pièce, et ne remplace jamais une donnée absente par une donnée voisine.
- ConformeLa règle tient, au seuil près.
- À analyserUn écart qui peut s'expliquer : ce qui l'expliquerait, et quoi vérifier.
- AnomalieMontant, pièces, conséquence, action, et l'écriture qui corrige.
- À compléterLa pièce hors Sage manque.
- Sans objetLe contrôle ne s'applique pas à ce dossier.
La compétence propose, vous décidez. Elle présente les opérations diverses à valider. Une fois validées, le connecteur les passe dans Sage 100.
Démonstration
Deux demandes, sur un dossier de démonstration
Deux conversations dans Claude, avec le connecteur Sage 100 et la compétence de clôture. Le dossier est LUMIORA, un négoce en joaillerie fictif, qui tient ses ventes et son stock en gestion commerciale et saisit ses achats en comptabilité. Elles ont été réalisées avec le connecteur en lecture seule : les écritures y restent à l'état de proposition.
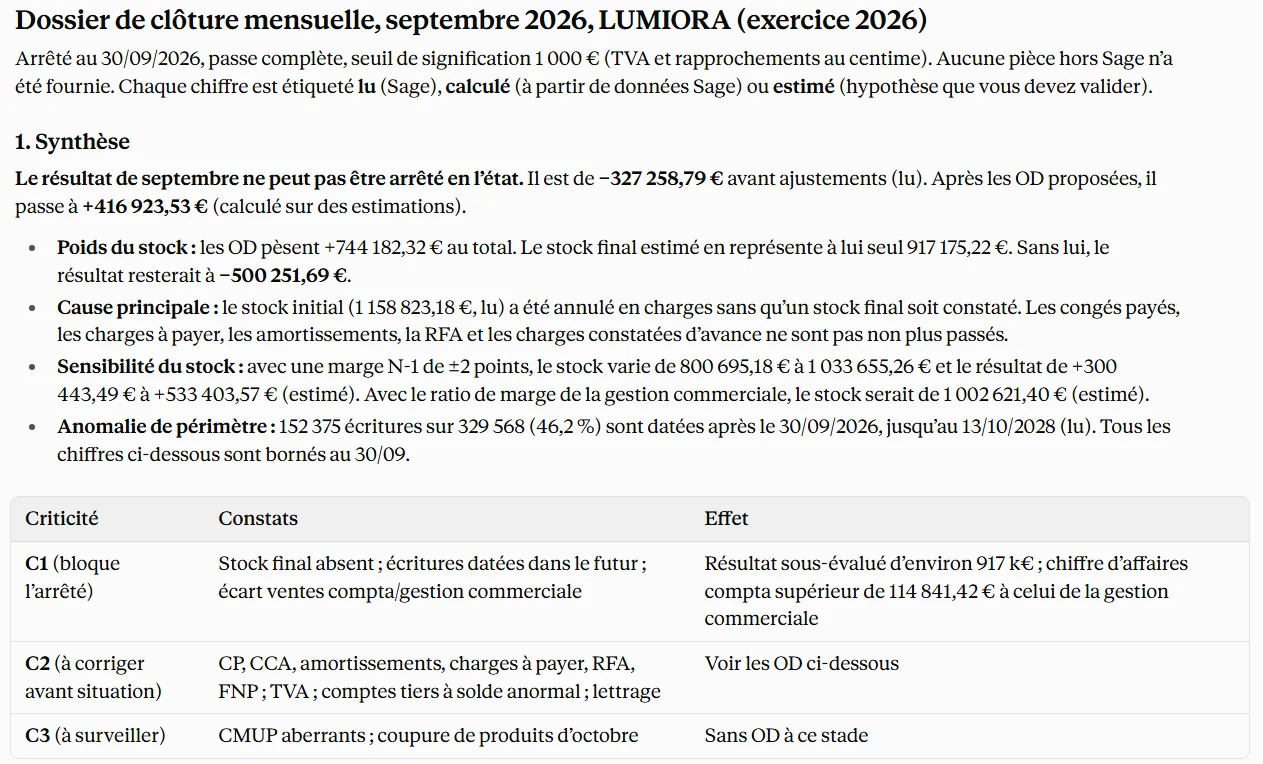
La clôture mensuelle de septembre
La demande tient en une phrase : « Prépare la clôture mensuelle de septembre 2026 du dossier LUMIORA. Passe complète, seuil de signification 1 000 €. Aucune pièce hors Sage pour l'instant. Termine par le tableau de bord des contrôles et les OD de situation proposées. »
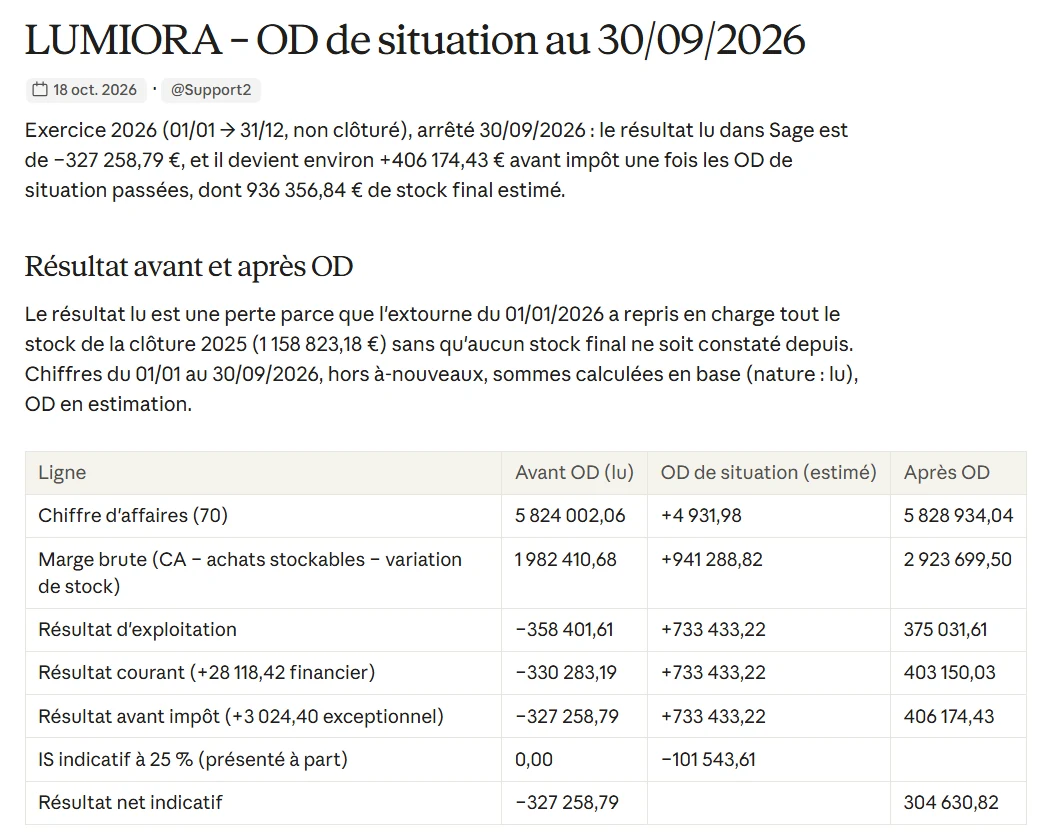
Claude commence par la synthèse. Le résultat lu dans Sage au 30 septembre ne peut pas être arrêté en l'état : le stock de début d'année a été repris en charges, et aucun stock final n'est constaté. Chaque chiffre porte son origine : lu dans Sage, calculé, ou estimé.
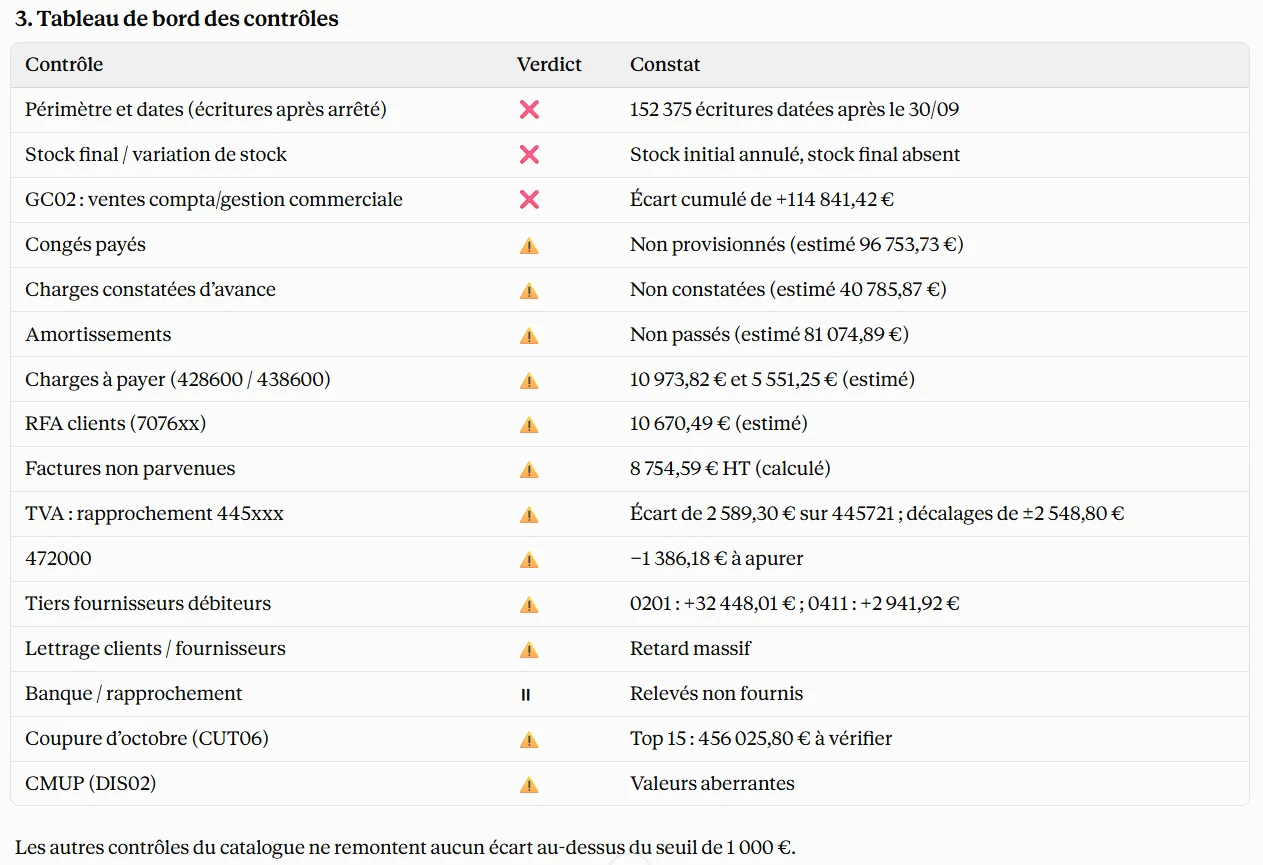
Vient ensuite le tableau de bord : un contrôle par ligne, un verdict, un constat chiffré. La banque reste « à compléter », faute de relevé ; les contrôles sans écart au-dessus du seuil ne sont pas listés.
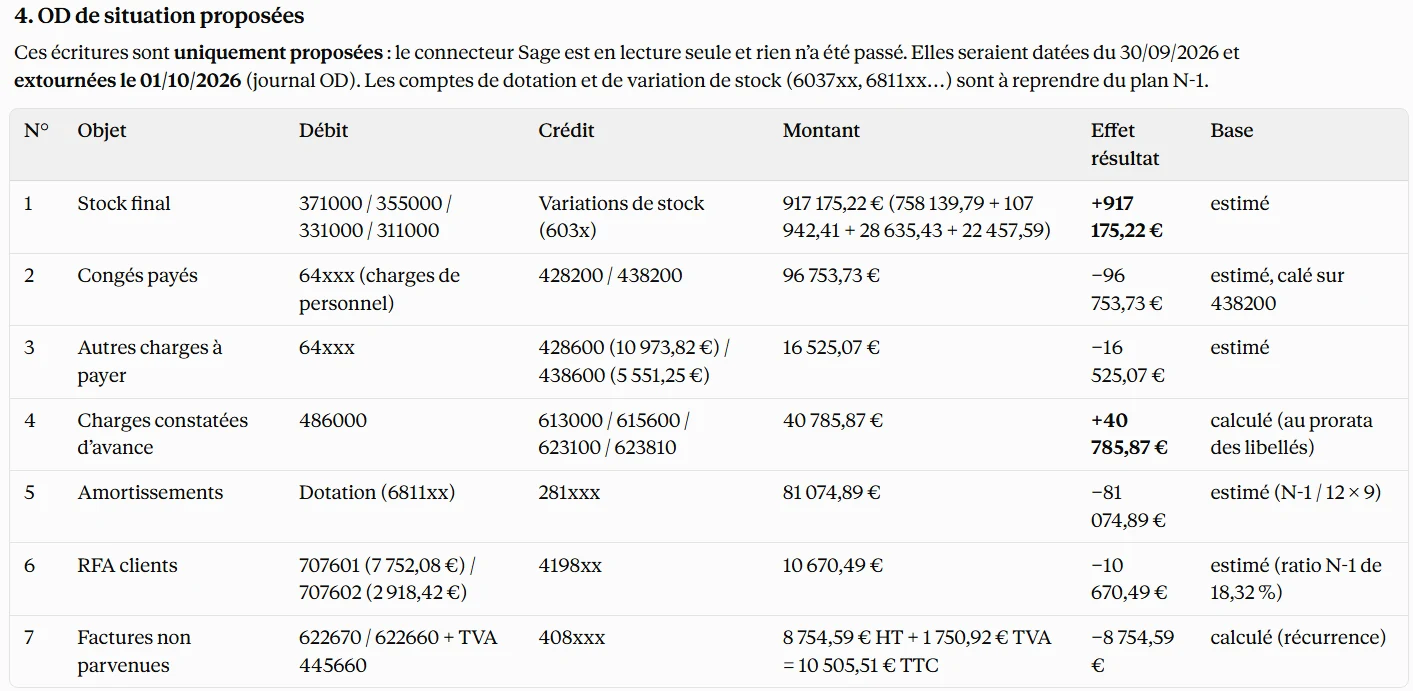
Enfin, les écritures. Claude propose sept opérations diverses, datées du 30 septembre et extournées le 1er octobre, avec les comptes, le montant, l'effet sur le résultat et la base de calcul. C'est au comptable de les valider ; avec l'écriture activée, le connecteur les passe ensuite dans Sage 100.
La comptabilité reflète-t-elle la gestion commerciale ?
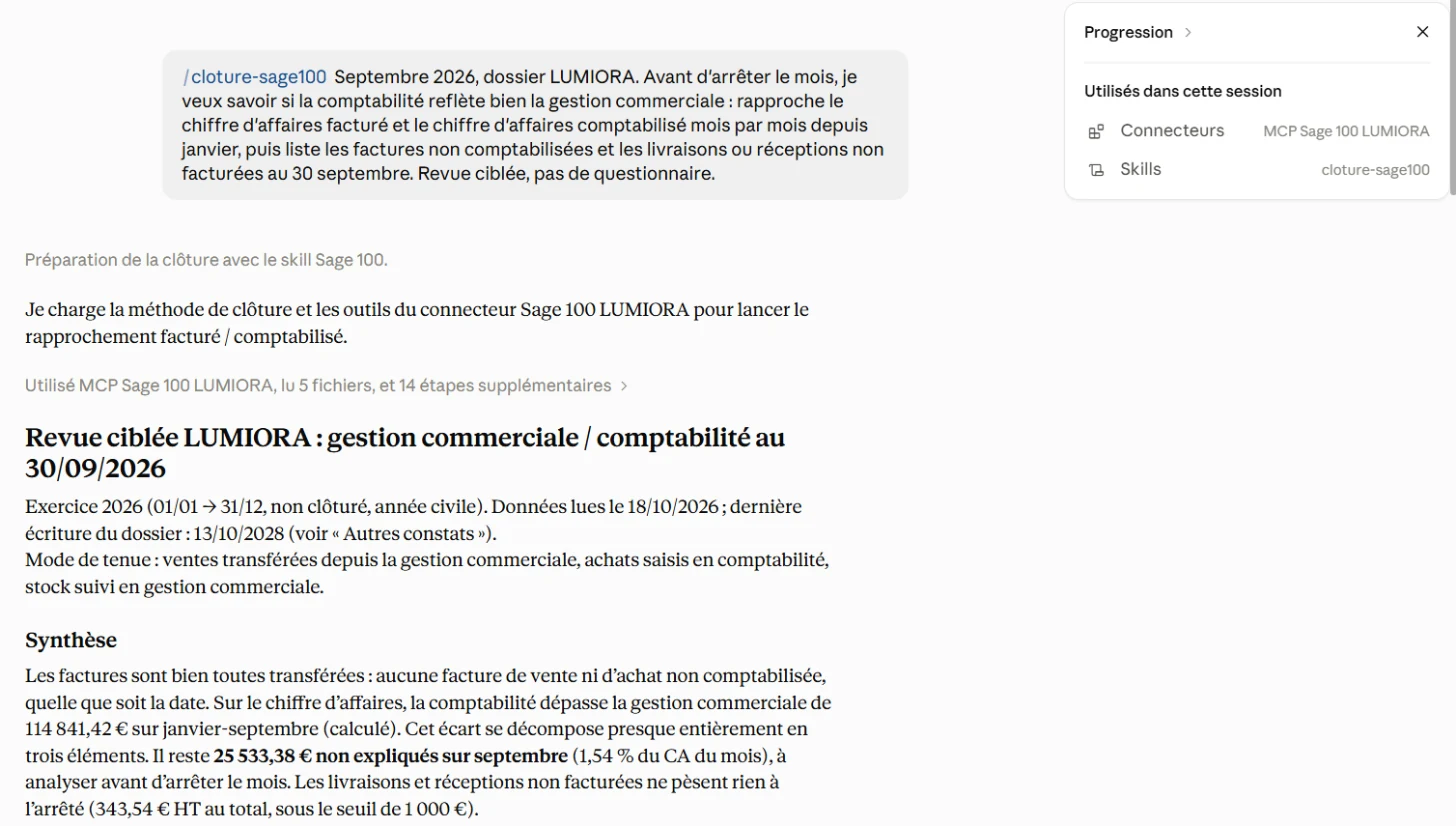
Seconde demande, plus ciblée : rapprocher le chiffre d'affaires facturé et le chiffre d'affaires comptabilisé, mois par mois depuis janvier, puis lister les factures non comptabilisées et les livraisons ou réceptions non facturées au 30 septembre.
Claude commence par établir le mode de tenue du dossier, flux par flux. C'est le scénario 2 : la gestion commerciale est la source des ventes, et la comptabilité doit en être le reflet.
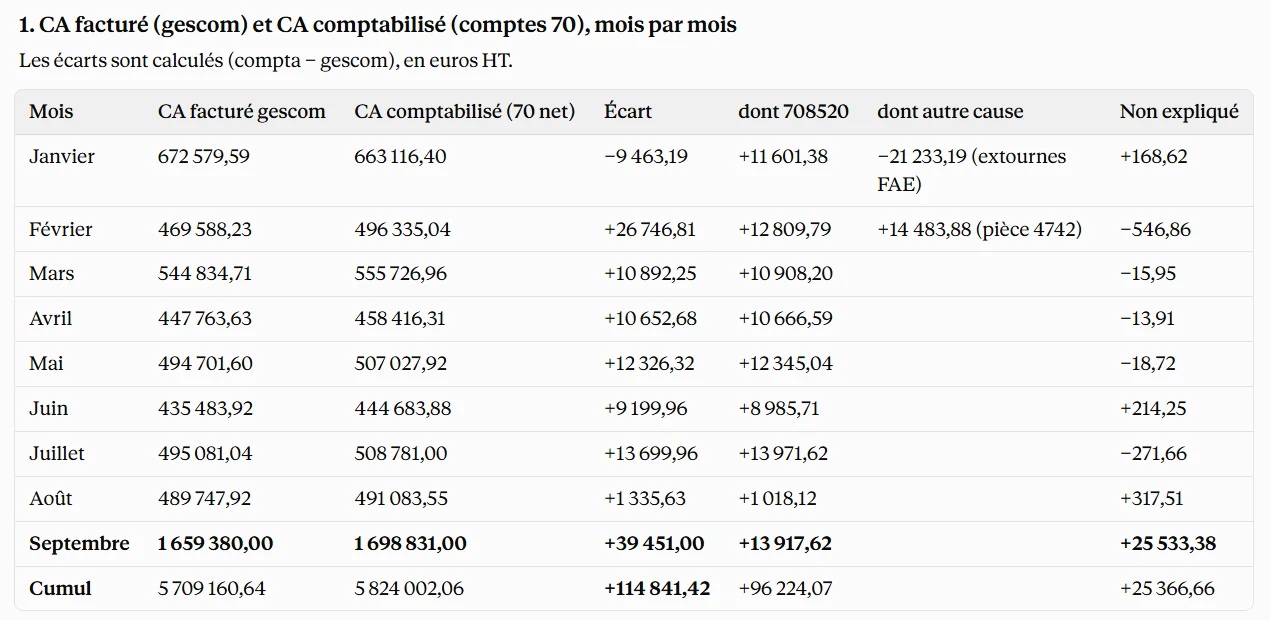
Le détail montre la force du rapprochement. L'écart mensuel suit presque exactement un compte de ports facturés, posé en comptabilité et absent des lignes d'articles. Deux autres causes expliquent janvier et février. Ce qui reste est isolé, mois par mois.
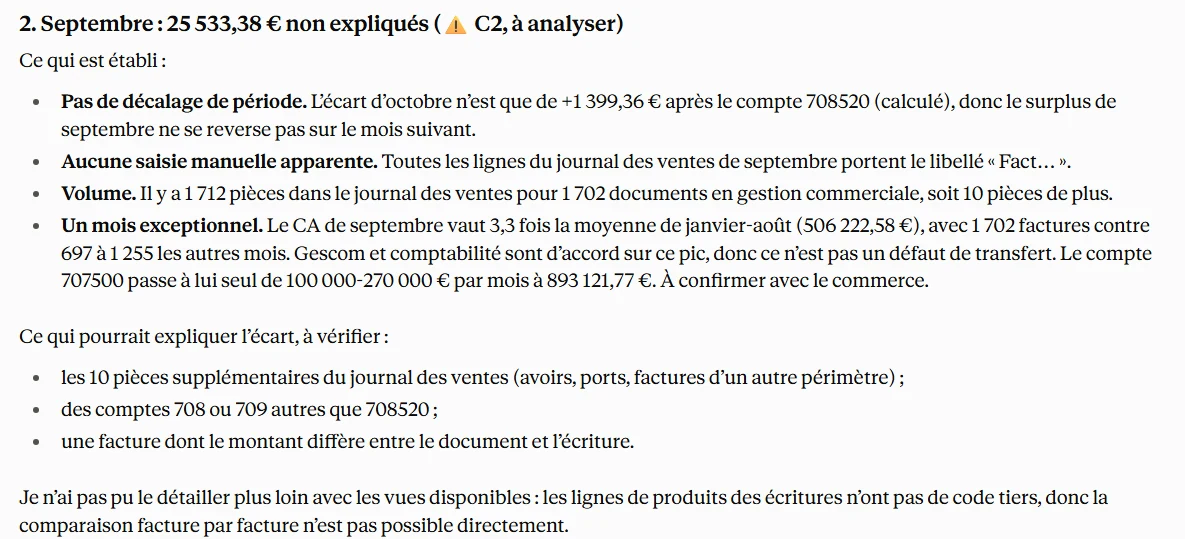
Sur septembre, Claude ne force pas une explication. Il dit ce qui est établi, ce qui pourrait expliquer l'écart, et ce qu'il n'a pas pu vérifier avec les données disponibles.
Clôturer plus souvent
Une situation mensuelle, même si vous ne clôturez qu'une fois par an
Beaucoup d'entreprises n'arrêtent leurs comptes qu'une fois par an. Entre deux clôtures, le résultat lu dans Sage 100 ne veut rien dire : le stock de début d'année est passé en charges, et rien ne le remplace. Les congés payés, les factures non parvenues, les charges payées d'avance manquent aussi.
La compétence part de votre dernière clôture annuelle. Elle retrouve les écritures d'inventaire passées par vous ou par votre cabinet, et les propose chaque mois ou chaque trimestre, en estimation documentée. Vous obtenez un résultat avant et après ajustements, et la liste des pièces qui remplaceraient chaque estimation.
Une estimation reste une estimation. Sur le même dossier, deux méthodes de calcul du stock ont donné 917 k€ et 936 k€. La compétence le dit, chiffre l'effet d'un point de marge, et demande l'inventaire valorisé.
- Le stock final, estimé par le taux de marge ou de consommation de l'an dernier, ou repris de l'inventaire à date de la gestion commerciale.
- Les congés payés et les charges sociales, calés sur la dernière clôture.
- Les factures non parvenues, à partir des fournisseurs et des charges qui reviennent chaque mois.
- Les charges et produits constatés d'avance, au prorata des périodes couvertes.
- Les remises de fin d'année, au taux de l'exercice précédent.
- Les dotations aux amortissements, estimées sur l'exercice précédent en attendant le module immobilisations.
Exemples
Ce que l'on peut demander
Des demandes en français, telles qu'on les tape. La compétence se charge de choisir les contrôles et les interrogations Sage 100 qui y répondent.
Au quotidien
La production comptable
- Qu'y a-t-il dans les comptes d'attente, et depuis quand ?
- Y a-t-il des factures fournisseurs saisies deux fois ce mois-ci ?
- Quelles factures de vente ne sont pas encore passées en comptabilité ?
- Quels clients ont un solde créditeur ? D'où vient-il ?
- Liste les factures et les règlements de même montant qui ne sont pas lettrés.
À la clôture
Mensuelle, trimestrielle ou annuelle
- Prépare la clôture de septembre : passe complète, seuil de 1 000 €.
- Quels fournisseurs habituels n'ont pas envoyé de facture ce mois-ci ?
- La TVA liquidée en août a-t-elle bien été payée en septembre ?
- Les à-nouveaux de 2026 correspondent-ils aux soldes de clôture 2025 ?
- Les écritures d'inventaire de l'an dernier ont-elles toutes été extournées ?
Pour le directeur financier
Un résultat qui a un sens
- Propose les OD de situation au 30 septembre, avec le résultat avant et après.
- Passe dans Sage 100 les OD que je viens de valider.
- Calcule la variation de stock à passer à fin de trimestre.
- Quelles créances de plus de six mois faudrait-il déprécier ?
- Compare les charges du trimestre à celles de l'an dernier, poste par poste.
- Rédige le dossier de clôture pour le comité de direction.
Accompagnement
Une compétence adaptée à votre dossier
Nous ne livrons pas une méthode générique. Nous l'ajustons avec vous, à partir de vos clôtures réelles.
-
Nous installons le connecteur et la compétence
Le connecteur est préparé pour votre base Sage 100. La compétence est installée dans Claude, Mistral ou Copilot, pour les personnes concernées.
-
Nous l'adaptons à votre façon de clôturer
Seuils, journaux, écritures d'inventaire de votre cabinet, contrôles propres à votre activité, présentation du dossier de clôture. Nous partons de votre dernière clôture annuelle.
-
Nous la faisons vivre
Un contrôle qui manque, une présentation à revoir, une nouvelle obligation : la compétence évolue avec vos clôtures et avec les versions de Sage 100.
Prochaine évolution
Les immobilisations ne sont pas encore couvertes. Les dotations aux amortissements, les acquisitions et les cessions feront partie de la prochaine version de la compétence. En attendant, la compétence estime les dotations à partir de l'exercice précédent, et demande le tableau d'amortissements pour les remplacer.
Questions fréquentes
La clôture Sage 100 avec l'IA, en pratique
L'IA passe-t-elle les écritures dans Sage 100 ?
Oui, après votre validation. Le connecteur sait désormais écrire des écritures comptables et des documents de gestion commerciale. La compétence présente d'abord les opérations diverses, avec les comptes, les montants et la justification. Vous les validez, puis le connecteur les passe dans Sage 100. Rien n'est écrit sans validation.
Fonctionne-t-elle avec Claude, Mistral et Copilot ?
Oui. La méthode est la même, déclinée pour chacun des trois assistants. Le connecteur Sage 100 est le même. Le choix dépend de vos licences et de l'endroit où vous souhaitez que vos données transitent.
Faut-il la gestion commerciale ?
Non. La compétence fonctionne sur la comptabilité seule. Si la gestion commerciale est utilisée, elle s'en sert en plus, pour rapprocher les deux sources.
Et la paie, les relevés bancaires, les immobilisations ?
La paie et les relevés bancaires ne sont pas dans Sage 100 Comptabilité : la compétence vérifie ce qui en est passé en comptabilité, et demande la pièce pour le reste. Les immobilisations seront couvertes dans la prochaine version.
Remplace-t-elle l'expert-comptable ?
Non. Elle prépare le travail et signale les anomalies. Les sujets de fond — une dépréciation, un régime de TVA, l'affectation du résultat — sont présentés avec les faits et les options. La décision reste à vous et à votre cabinet.
Nous contacter
Voir la compétence clôturer un mois
La démonstration se fait sur un dossier de test, puis sur le vôtre. Elle montre ce que la compétence trouve, et le temps qu'elle vous fait gagner.
Nous nous déplaçons dans toute l'Île-de-France, et particulièrement autour de Massy, de Courtabœuf et du pôle d'Orly.