
Démonstration · 17 octobre 2026
Sage 100 x Claude : le compte de résultat et les SIG, lus en direct
Un compte de résultat, des soldes intermédiaires de gestion et une analyse des charges, construits par Claude à partir de la balance de Sage 100. Le mois face au mois précédent, le cumul face à l'an dernier, et la période se change d'un clic.
Le connecteur
Claude, branché sur la comptabilité de Sage 100
Notre connecteur MCP donne à Claude un accès en lecture seule à la base Sage 100. Pour la comptabilité, il expose des états déjà calculés par la base — balance, grand livre, balance âgée — plutôt que des tables brutes : Claude ne refait pas les totaux, il les lit.
Cette page montre un tableau de bord que Claude a construit à partir d'une conversation, sur le dossier de démonstration LUMIORA, un négoce en joaillerie. Ce qu'il fait d'autre avec Sage 100 — conversation, Excel, PowerPoint, tâches planifiées — est décrit sur la page Sage 100 et Claude.
La demande
- Préparer un compte de résultat avec une analyse détaillée des charges, et un rapport au format des soldes intermédiaires de gestion.
- Comparer le mois sélectionné avec le mois précédent.
- Comparer le cumul depuis le début de l'année avec le même cumul de l'année précédente.
- Permettre de changer de période.
Les écrans
Un tableau de bord, quatre onglets
Compte de résultat, soldes intermédiaires de gestion, analyse des charges et méthode. Tous les chiffres viennent de la balance de Sage 100, lue à chaque actualisation.
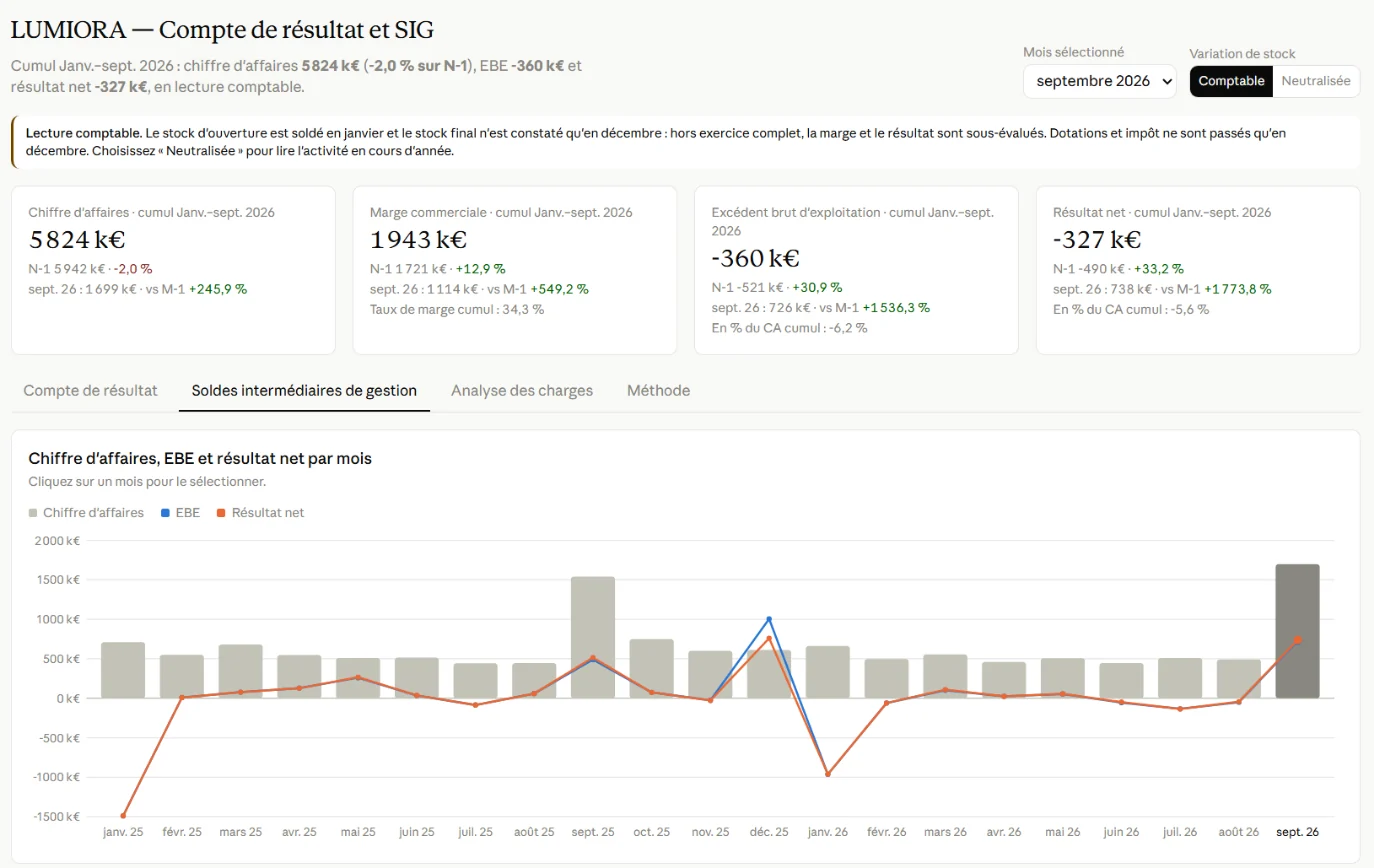
1. Quatre indicateurs, et un avertissement
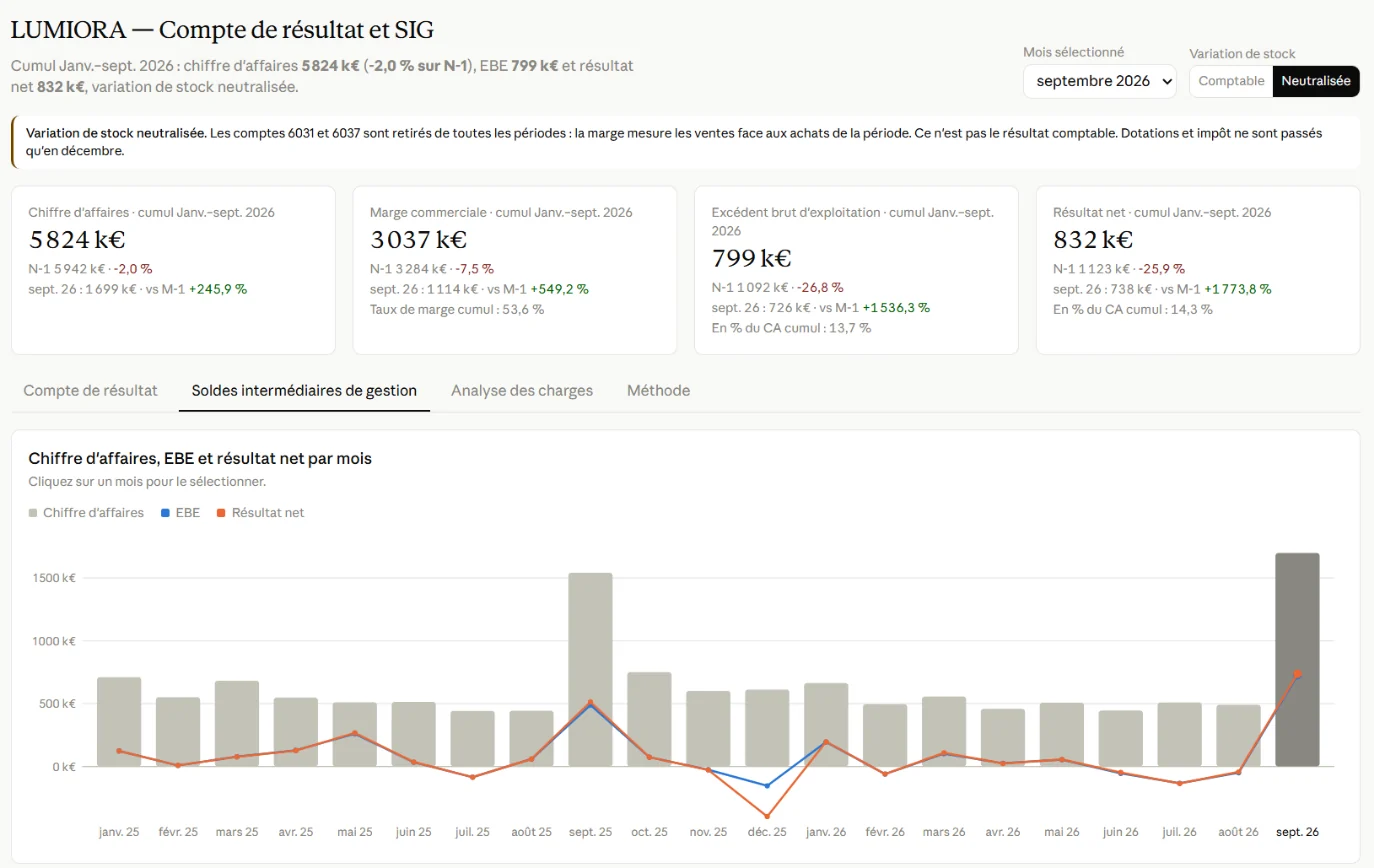
En tête, le cumul de janvier à septembre 2026 : chiffre d'affaires, marge commerciale, excédent brut d'exploitation et résultat net. Chaque indicateur porte sa comparaison avec la même période de 2025 et, en dessous, le mois seul face au mois précédent. Le mois se choisit en haut à droite ; tout le tableau suit.
Avant les chiffres, un bandeau : lecture comptable. Claude a remarqué, en lisant la balance, que le stock d'ouverture est soldé en janvier et que le stock final n'est constaté qu'en décembre. Il prévient que, hors exercice complet, la marge et le résultat sont sous-évalués. Nous y revenons à l'étape 5.
2. Le compte de résultat, le mois et le cumul
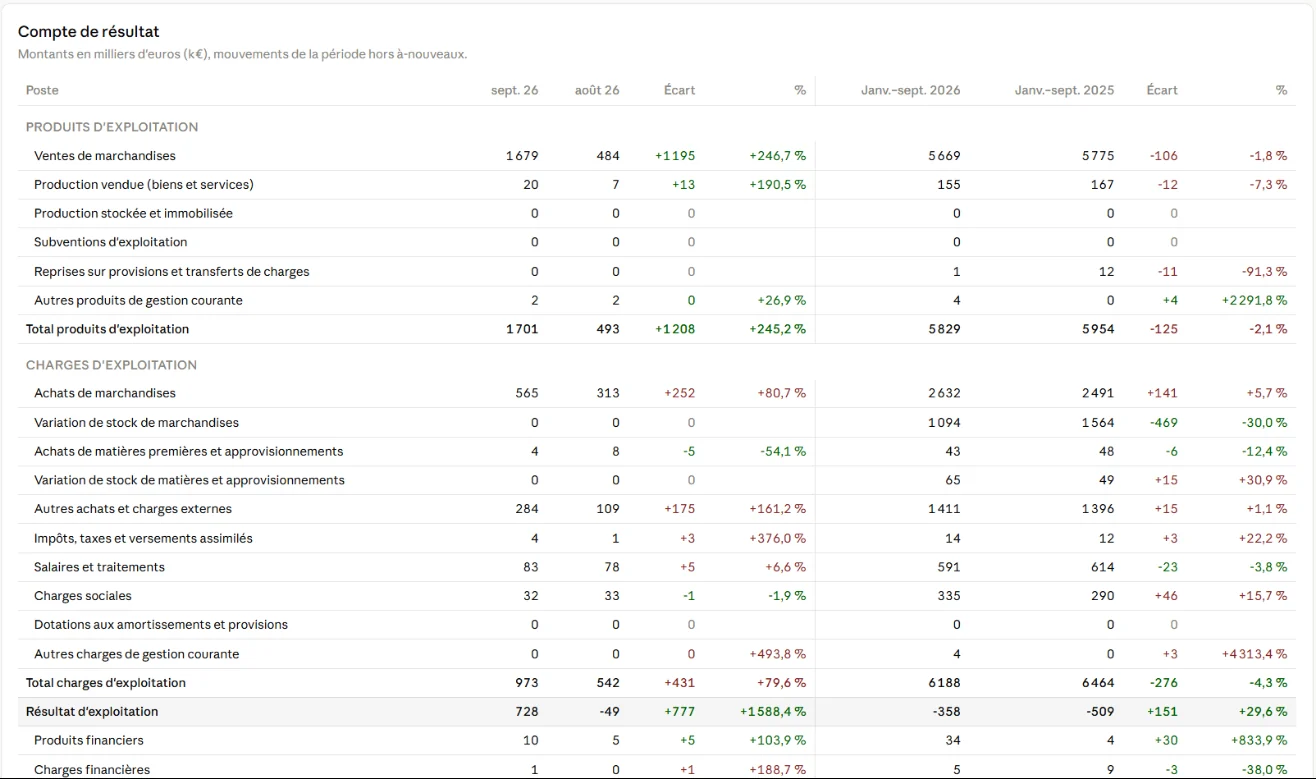
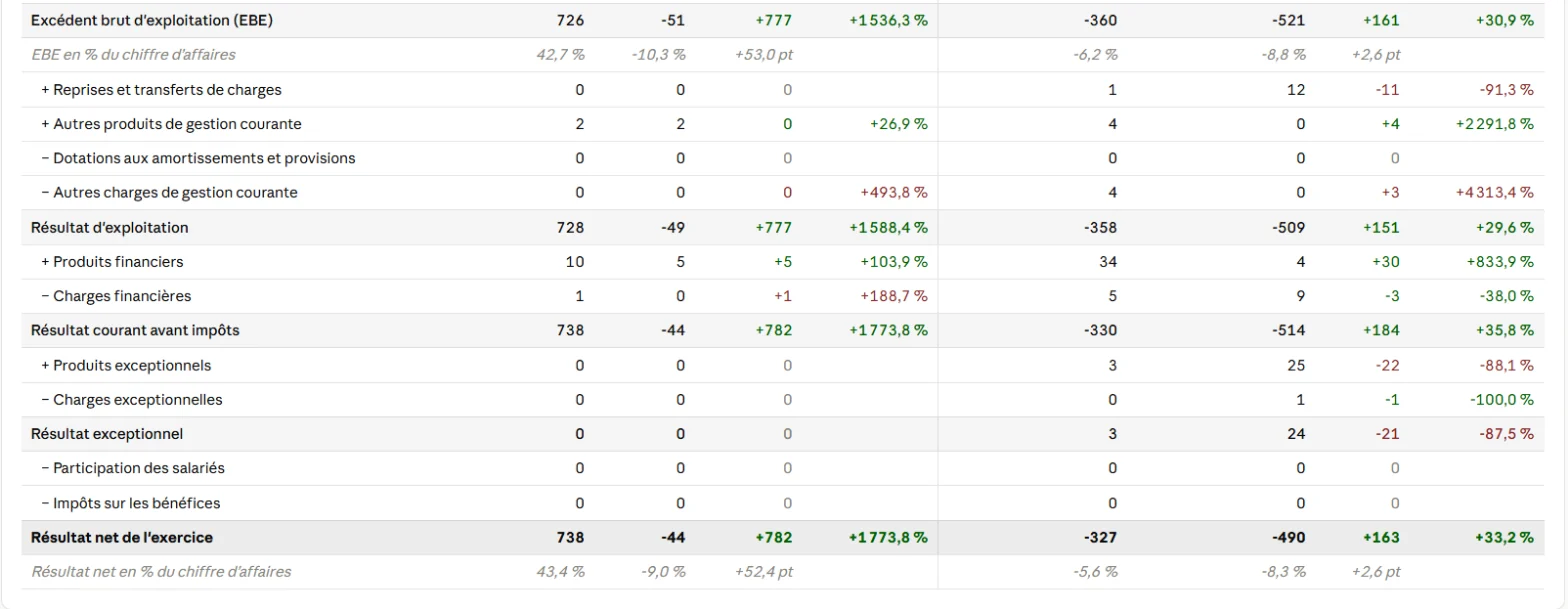
Le premier onglet présente le compte de résultat en liste : produits puis charges d'exploitation, résultat financier, résultat exceptionnel, impôt. Huit colonnes répondent aux deux comparaisons demandées : septembre face à août, avec l'écart en valeur et en pourcentage, puis le cumul 2026 face au cumul 2025.
Les montants sont les mouvements de la période, à-nouveaux exclus. C'est la règle que le connecteur applique à toute la comptabilité, et elle est rappelée sous le titre du tableau.
3. Les soldes intermédiaires de gestion, en cascade
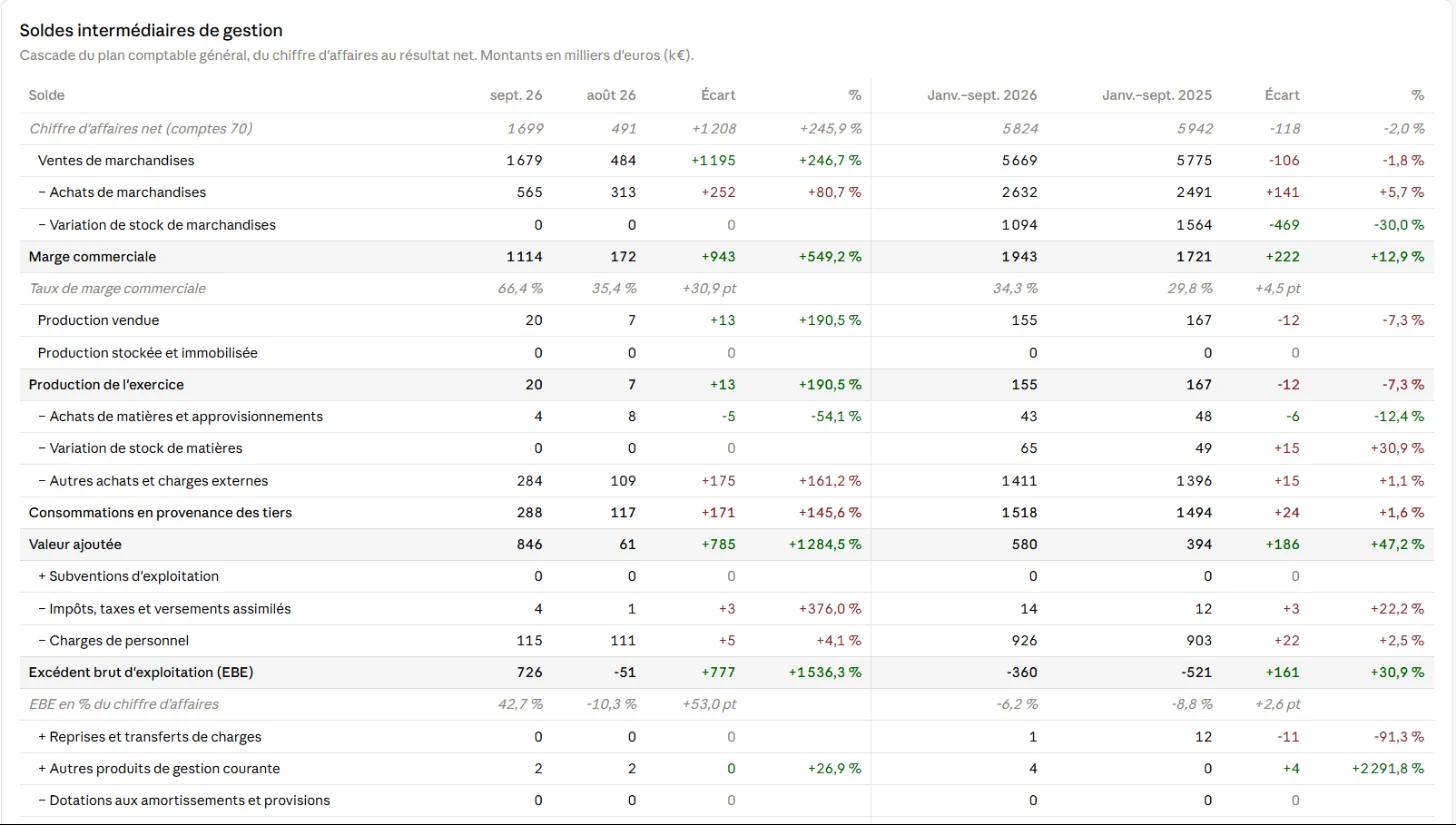
Le deuxième onglet reprend les mêmes comptes sous la forme des soldes intermédiaires de gestion : on part des ventes et l'on descend, solde après solde, jusqu'au résultat net. Chaque étape dit où se forme — ou se perd — la rentabilité. Le schéma ci-dessous résume la cascade et les comptes que Claude a rattachés à chaque ligne.
-
Marge commerciale
Ventes de marchandises
707− achats de marchandises607608− variation de stock60371 943 -
Valeur ajoutée
+ production vendue
70hors 707 − matières6016026031− autres achats et charges externes6046066162580 -
Excédent brut d'exploitation
+ subventions − impôts et taxes
63− salaires641− charges sociales645à648−360 -
Résultat d'exploitation
+ reprises et transferts
781791+ autres produits − dotations − autres charges de gestion −358 -
Résultat courant avant impôts
+ produits financiers
76− charges financières66−330 -
Résultat net
+ produits exceptionnels
77− charges exceptionnelles67− participation − impôt695−327
Le rattachement des comptes est écrit par Claude dans l'onglet « Méthode » du tableau de bord (étape 6) : c'est ce qui permet à un comptable de le vérifier.
4. L'analyse des charges
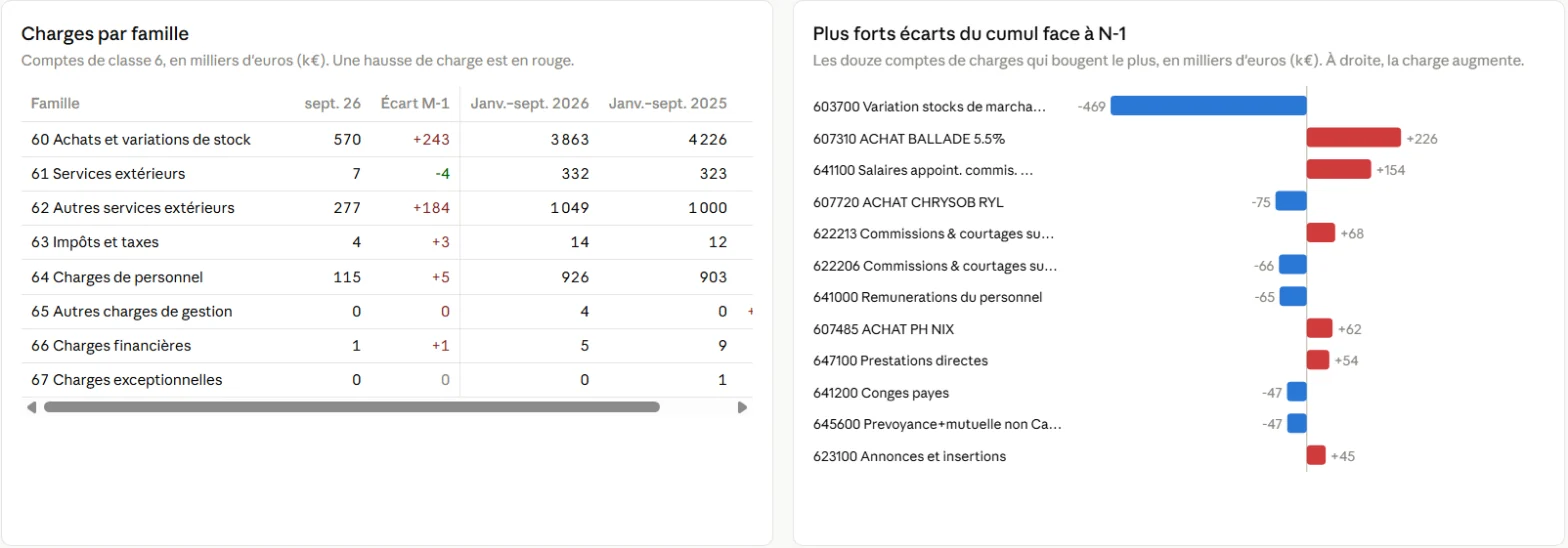
Le troisième onglet répond à la demande d'analyse détaillée. À gauche, les charges par famille de comptes, de 60 à 67. À droite, les douze comptes qui bougent le plus par rapport à l'an dernier, classés par écart : on voit d'un coup d'œil que la variation de stock pèse 469 k€ de moins qu'en 2025, et que les achats d'une gamme ont augmenté de 226 k€.
Sous ces deux blocs, le détail compte par compte, avec un champ de recherche et un filtre par famille : c'est là que le contrôleur de gestion va chercher l'explication d'un écart.
5. Pourquoi le résultat est négatif en septembre
Un chiffre d'affaires stable, une marge en hausse, et un résultat cumulé de −327 k€ : la question se pose à la première lecture. La réponse tient au stock, et Claude l'a trouvée seul, dans la balance.
Dans ce dossier, le stock de début d'année est sorti en charge en janvier, au compte de variation de stock. Le stock de fin d'année, lui, n'est constaté qu'à la clôture, en décembre. Entre les deux, chaque cumul porte donc tout le stock d'ouverture comme s'il avait été vendu, sans le stock restant en face.
- 1Janvier — le stock d'ouverture passe en charge : 1 094 k€ au compte 6037.
- 2Décembre — le stock final sera constaté à la clôture. En septembre, il ne l'est pas encore.
| En k€ | Comptable | Neutralisée |
|---|---|---|
| Marge commerciale | 1 943 | 3 037 |
| Taux de marge | 34,3 % | 53,6 % |
| EBE | −360 | 799 |
| Résultat net | −327 | 832 |
Cumul de janvier à septembre 2026. L'écart sur la marge, 1 094 k€, est exactement le solde du compte 6037. Sur l'EBE et le résultat, 1 159 k€ : s'y ajoutent les 65 k€ du 6031, la variation de stock de matières.
Claude a donc ajouté au tableau un bouton que personne n'avait demandé : Comptable / Neutralisée. En lecture neutralisée, les comptes 6031 et 6037 sont retirés de toutes les périodes, et la marge mesure les ventes face aux achats de la période. Le bandeau change de texte et le rappelle : ce n'est pas le résultat comptable.
C'est le genre de lecture qu'un contrôleur de gestion fait de tête. Le tableau de bord la rend explicite, et la laisse au choix de celui qui le consulte.
6. La méthode, écrite noir sur blanc
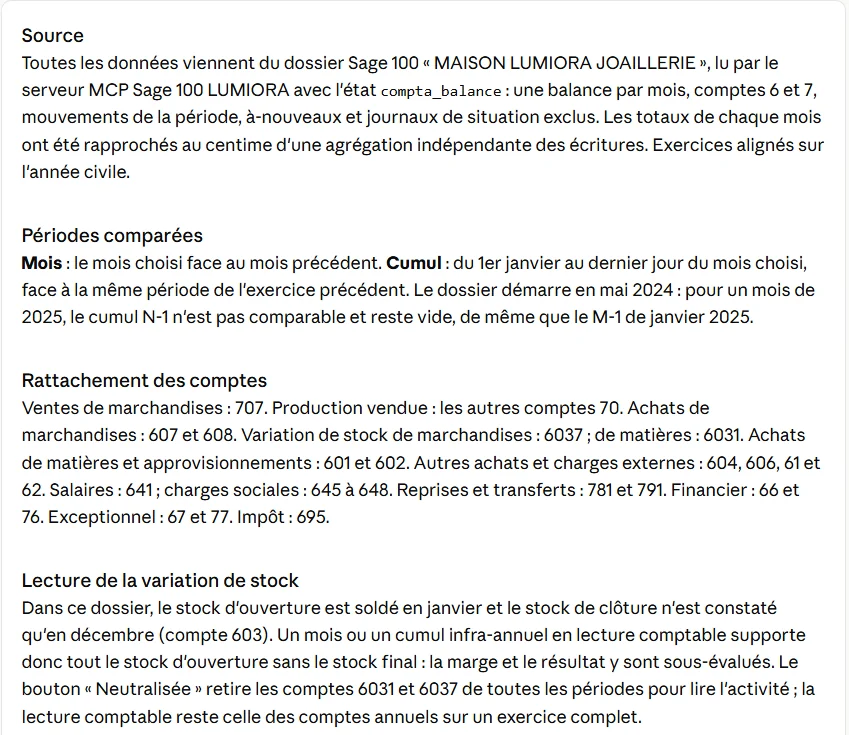
Le dernier onglet est celui qui fait la différence avec un tableau trouvé sur internet. Claude y écrit d'où viennent les chiffres, quelles périodes il compare, quels comptes il rattache à quelle ligne, et ce que le tableau ne sait pas faire.
On y lit en particulier que les totaux de chaque mois ont été rapprochés au centime d'une agrégation indépendante des écritures. Le chiffre de la balance et celui du grand livre ont été comparés ; ils tombent juste.
7. Le même travail, dans Excel
Le tableau de bord se consulte dans Claude. Pour un comité de direction ou un dossier de clôture, on veut souvent un classeur. Claude pour Excel s'ouvre dans un volet du tableur et dispose du même connecteur : nous lui avons repris la même demande, en précisant ce que l'on attendait du classeur — un onglet de données, un onglet de soldes calculés par formules et un mois à choisir.
Claude a lu la balance mois par mois, de janvier 2025 à septembre 2026, puis il a construit le classeur. Les soldes sont ceux du tableau de bord : en cumul à fin septembre, 1 943 k€ de marge commerciale, 580 k€ de valeur ajoutée, −360 k€ d'EBE et −327 k€ de résultat net.
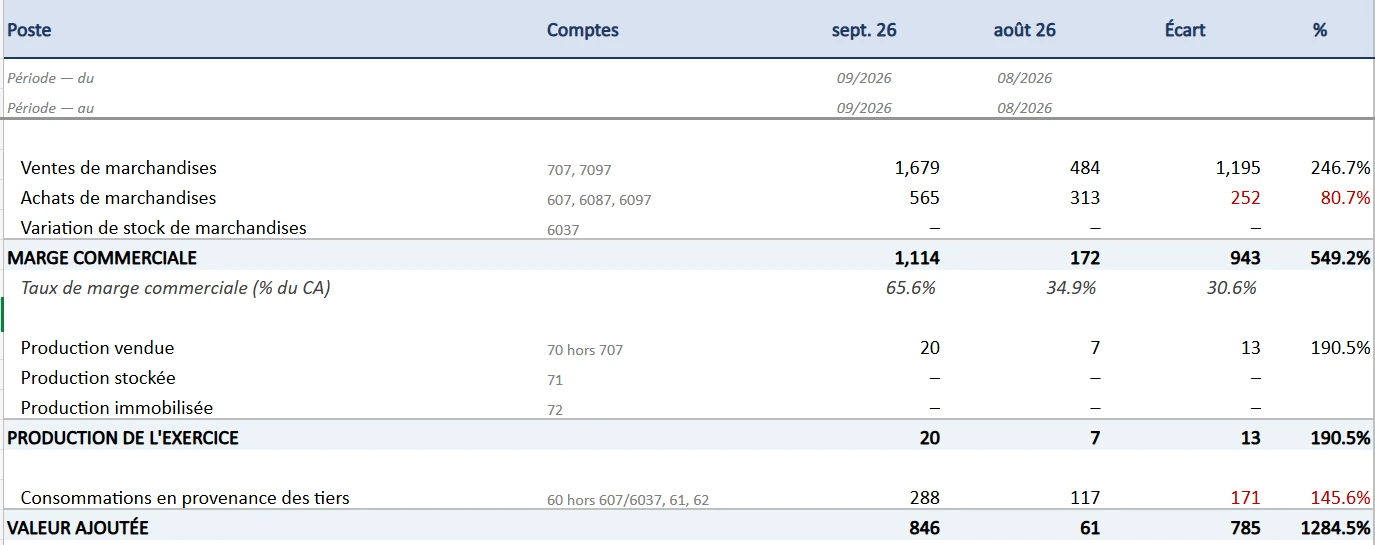
Claude a ajouté de lui-même un onglet Paramètres, qui porte la correspondance entre comptes et postes du SIG : c'est là qu'un comptable déplace un compte d'une ligne à l'autre, sans toucher aux formules. En bas de l'onglet, une ligne de contrôle refait le résultat par l'autre bout — produits moins charges — et retombe sur le même chiffre.
Pour aller plus loin
Quatre pages qui prolongent celle-ci
L'assistant
Sage 100 et Claude
La conversation, Excel et PowerPoint, les tableaux de bord et les tâches planifiées : tout ce que Claude fait avec Sage 100.
Le métier
L'IA pour une direction financière
Clôture, reporting, contrôle : les sujets où le gain se mesure, et ce qu'ils supposent de vos données.
La démonstration suivante
Les ventes et la marge
Chiffre d'affaires et marge par client et par famille, clients à reconquérir, rotation du stock : la gestion commerciale lue par Claude.
L'autre démonstration
Sage 100 et Mistral
La créance client, de la balance âgée au brouillon de relance dans Outlook, écran par écran.
Nous contacter
Votre compte de résultat, lu par Claude
Nous rejouons cette démonstration sur le dossier LUMIORA, puis nous regardons avec vous ce que donnerait la vôtre : votre plan comptable, votre exercice, vos questions.
Nous nous déplaçons dans toute l'Île-de-France, et particulièrement autour de Massy, de Courtabœuf et du pôle d'Orly.